Domain sepa-lastschriftmandat.de kaufen?
Wir ziehen mit dem Projekt
sepa-lastschriftmandat.de um.
Sind Sie am Kauf der Domain
sepa-lastschriftmandat.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sepa-lastschriftmandat.de kaufen?
Was ist SEPA Bank Transfer?
SEPA Bank Transfer ist ein Zahlungssystem, das es ermöglicht, grenzüberschreitende Überweisungen in Euro innerhalb des SEPA-Raums durchzuführen. SEPA steht für Single Euro Payments Area und umfasst 36 europäische Länder. Bei einem SEPA Bank Transfer werden die gleichen Standards und Gebühren wie bei Inlandsüberweisungen angewendet, was die Abwicklung von Zahlungen innerhalb Europas erleichtert. Der Transfer erfolgt in der Regel innerhalb von 1-2 Werktagen, was ihn zu einer schnellen und kostengünstigen Zahlungsmethode macht. SEPA Bank Transfers sind besonders beliebt für regelmäßige Zahlungen wie Gehälter, Mietzahlungen oder Rechnungen. **
Was ist ein Bank Konto?
Ein Bankkonto ist ein Finanzkonto, das von einer Bank für einen Kunden geführt wird. Auf diesem Konto können Einzahlungen getätigt, Geld abgehoben und Überweisungen durchgeführt werden. Es dient dazu, Geld sicher aufzubewahren und es für verschiedene Transaktionen zu nutzen. Ein Bankkonto ermöglicht es auch, Zinsen auf das eingezahlte Geld zu verdienen und verschiedene Bankdienstleistungen in Anspruch zu nehmen. Es ist ein wichtiger Bestandteil des täglichen Finanzmanagements und der Verwaltung persönlicher oder geschäftlicher Finanzen. **

Ähnliche Suchbegriffe für Bank-Lendra-140cm-Massivholz
Top-Angebote
Produkte zum Begriff Bank-Lendra-140cm-Massivholz:
-
Mexico Bank 140cm Massivholz Pinie Mexiko Möbel MexikanischSitzbank aus massivem Pinienholz, gewachst. Diese wunderschöne und stabile Sitzbank lässt sich dank ihres schlichten Designs zu nahezu allen Stilen kombinieren. Gearbeitet wurde die Bank aus massivem Pininenholz, welches im Anschluss mit Antikwachs versiegelt wurde. Wie alle unsere Mexico Möbel wurde auch diese Bank überwiegend in traditioneller Handarbeit gefertigt, Sie erhalten also ein echtes Unikat und Handwerksstück. Da es sich bei Holz um ein Naturprodukt handelt, könne leichte Abweichungen in Farbe und Maserung zur Abbildung bestehen. Banklänge für 2 Personen: 120 cm - 140 cm Banklänge für 2-3 Personen: 140 cm - 160 cm Banklänge für 4-5 Personen: 200 cm179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esstisch Lendra 140x90cm Massivholz TeakDieser wunderschöne Teak Esstisch wird schnell zum Mittelpunkt Ihres Esszimmers. Tischplatte sowie Tischgestell bestehen aus massivem Teak-Holz, dies macht den Tisch zu etwas ganz Besonderem. Die auffällige Maserung des Holzes wird besonders auf der Tischplatte sichtbar: Der warme hellbraune Grundton des Holzes wird von einer dunkelbraunen bis schwarzbraunen Zeichnung durchzogen. Auf diese Weise ist der Tisch besonders dekorativ. Eine Oberflächenversiegelung mit transparentem Lack schützt die Tischplatte vor starker Beanspruchung, Flecken und Feuchtigkeit und macht den Tisch zu einem pflegeleichten Begleiter. Gut zu wissen: Teak gehört zu den modernen, zeitgenössischen Möbelhölzern. Ein Teak Esstisch überzeugt durch sein besonders natürliches Aussehen und seine Stabilität, daher eignet sich dieser Esstisch auch für Familien mit Kleinkindern.389,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Warum kündigt eine Bank mein Konto?
Eine Bank könnte Ihr Konto kündigen, wenn Sie gegen die Geschäftsbedingungen verstoßen haben, beispielsweise durch unzureichende Deckung, betrügerische Aktivitäten oder wiederholte Nichteinhaltung von Vereinbarungen. Eine Bank kann auch beschließen, Konten zu kündigen, die für sie zu riskant sind oder nicht rentabel genug sind. Es ist wichtig, die Kommunikation mit Ihrer Bank aufrechtzuerhalten und sicherzustellen, dass Sie alle erforderlichen Informationen und Dokumente bereitstellen, um Probleme zu vermeiden. Wenn Ihre Bank Ihr Konto kündigt, sollten Sie sie um eine Erklärung bitten und gegebenenfalls nach Alternativen suchen. **
-
Was passiert wenn Bank Konto kündigt?
Wenn ein Bankkonto gekündigt wird, bedeutet dies in der Regel, dass alle Transaktionen und Zahlungen, die über dieses Konto abgewickelt wurden, eingestellt werden. Das Geld, das sich auf dem Konto befindet, muss auf ein anderes Konto überwiesen oder in bar abgehoben werden. Es ist wichtig, sicherzustellen, dass alle Daueraufträge und Lastschriften auf das neue Konto umgestellt werden, um keine finanziellen Probleme zu bekommen. Zudem sollte man darauf achten, dass alle persönlichen Daten und Informationen von dem gekündigten Konto gelöscht werden, um möglichen Missbrauch zu vermeiden. Es ist ratsam, sich bei der Bank über die genauen Schritte und Konsequenzen einer Kontokündigung zu informieren. **
-
Kann die Bank ein Konto verweigern?
Kann die Bank ein Konto verweigern? Ja, Banken haben das Recht, die Eröffnung eines Kontos zu verweigern, wenn der Antragsteller die erforderlichen Identifikations- und Legitimationsunterlagen nicht vorlegen kann oder wenn er in der Vergangenheit negativ aufgefallen ist, z.B. durch betrügerisches Verhalten oder Geldwäsche. Darüber hinaus können Banken auch die Eröffnung eines Kontos ablehnen, wenn der Antragsteller nicht die erforderlichen Mindestanforderungen erfüllt, z.B. ein Mindestalter oder einen Wohnsitz im entsprechenden Land. Es ist wichtig zu beachten, dass Banken verpflichtet sind, die Gründe für die Ablehnung eines Kontos dem Antragsteller mitzuteilen. **
-
Wann kann die Bank Konto kündigen?
Die Bank kann ein Konto kündigen, wenn der Kontoinhaber gegen die Geschäftsbedingungen verstößt, beispielsweise durch betrügerische Aktivitäten oder Geldwäsche. Auch bei unzureichender Bonität des Kontoinhabers oder bei wiederholten Zahlungsrückständen kann die Bank das Konto kündigen. In der Regel muss die Bank dem Kontoinhaber eine angemessene Frist zur Klärung des Problems einräumen, bevor sie das Konto kündigt. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen, um mögliche Gründe für eine Kontokündigung zu vermeiden. **

Welche Bank gibt Konto mit Dispo?
"Welche Bank gibt Konto mit Dispo?" ist eine Frage, die sich auf die Möglichkeit bezieht, ein Bankkonto mit einem Dispositionskredit (Dispo) zu eröffnen. Ein Dispositionskredit ermöglicht es dem Kontoinhaber, sein Konto bis zu einem bestimmten Betrag zu überziehen. Nicht alle Banken bieten diese Möglichkeit an, daher ist es wichtig, gezielt nach Banken zu suchen, die Dispositionskredite anbieten. Es ist ratsam, die Konditionen und Zinssätze verschiedener Banken zu vergleichen, um das beste Angebot für ein Konto mit Dispo zu finden. Letztendlich hängt es von den individuellen Bedürfnissen und finanziellen Situationen ab, ob ein Konto mit Dispo die richtige Wahl ist. **
Warum kündigt die Bank mein Konto?
Die Bank könnte Ihr Konto kündigen, wenn Sie gegen die Geschäftsbedingungen verstoßen haben, beispielsweise durch unzureichende Deckung, betrügerische Aktivitäten oder wiederholte Verstöße gegen die Kontoführungsregeln. Es könnte auch sein, dass die Bank Ihr Konto aufgrund von Risikobewertungen oder regulatorischen Anforderungen schließt. Es ist wichtig, die genauen Gründe für die Kündigung mit der Bank zu klären, um Missverständnisse zu vermeiden und gegebenenfalls Maßnahmen ergreifen zu können. In einigen Fällen kann es auch möglich sein, die Kündigung rückgängig zu machen oder alternative Lösungen zu finden. **
Top-Angebote
Produkte zum Begriff Bank-Lendra-140cm-Massivholz:
-
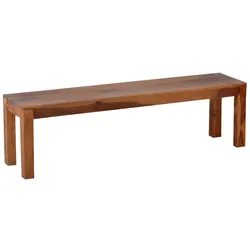
Bank Lendra 140cm Massivholz TeakStilvolle, moderne Teak Bank, passend zum Esstisch Lendra sorgt für ein gemütliches Zusammensitzen. Sitzfläche sowie Bankgestell bestehen aus massivem Teak-Holz. Die auffällige Maserung des Holzes wird besonders auf der Sitzfläche und an den massiven Beinen sichtbar: Der warme hellbraune Grundton des Holzes durchzieht eine dunkelbraune bis schwarzbraunen Zeichnung. Eine Oberflächenversiegelung mit transparentem Lack schützt die Bank bei starker Beanspruchung, vor Flecken und Feuchtigkeit und macht die Bank so zu einem pflegeleichten Begleiter. Gut zu wissen: Teak gehört zu den modernen, zeitgenössischen Möbelhölzern. Eine Teak Bank überzeugt durch ein besonders natürliches Aussehen und hohe Stabilität, daher eignet sich die Sitzbank auch besonders gut für Familien mit Kleinkindern.219,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
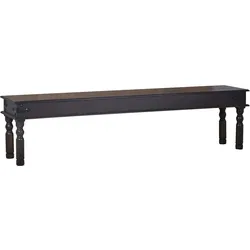
Bank Colombo 140cm Massivholz PinieSitzbank aus massivem Pinienholzholz im Kolonialstil. Wer das Besondere Design sucht, wird bei dieser Bank im Kolonialstil fündig. Handgedrechselte Beine, geschmiedete Zierdetails und eine hochwertige Verarbeitung machen die Bank zu einem besonderen Blickfang. Die Bank wurde in Handarbeit aus massivem Pinienholzholz gearbeitet, ebenholzfarben lackiert und mit schmiedeeisernen Elementen versehen. Banklänge für 2 Personen: 120 cm - 140 cm Banklänge für 2-3 Personen: 140 cm - 160 cm Banklänge für 3-4 Personen: 180 cm - 200 cm Banklänge für 4-5 Personen: 200 cm -220 cm189,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Mexico Bank 140cm Massivholz Pinie Mexiko Möbel MexikanischSitzbank aus massivem Pinienholz, gewachst. Diese wunderschöne und stabile Sitzbank lässt sich dank ihres schlichten Designs zu nahezu allen Stilen kombinieren. Gearbeitet wurde die Bank aus massivem Pininenholz, welches im Anschluss mit Antikwachs versiegelt wurde. Wie alle unsere Mexico Möbel wurde auch diese Bank überwiegend in traditioneller Handarbeit gefertigt, Sie erhalten also ein echtes Unikat und Handwerksstück. Da es sich bei Holz um ein Naturprodukt handelt, könne leichte Abweichungen in Farbe und Maserung zur Abbildung bestehen. Banklänge für 2 Personen: 120 cm - 140 cm Banklänge für 2-3 Personen: 140 cm - 160 cm Banklänge für 4-5 Personen: 200 cm179,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Esstisch Lendra 140x90cm Massivholz TeakDieser wunderschöne Teak Esstisch wird schnell zum Mittelpunkt Ihres Esszimmers. Tischplatte sowie Tischgestell bestehen aus massivem Teak-Holz, dies macht den Tisch zu etwas ganz Besonderem. Die auffällige Maserung des Holzes wird besonders auf der Tischplatte sichtbar: Der warme hellbraune Grundton des Holzes wird von einer dunkelbraunen bis schwarzbraunen Zeichnung durchzogen. Auf diese Weise ist der Tisch besonders dekorativ. Eine Oberflächenversiegelung mit transparentem Lack schützt die Tischplatte vor starker Beanspruchung, Flecken und Feuchtigkeit und macht den Tisch zu einem pflegeleichten Begleiter. Gut zu wissen: Teak gehört zu den modernen, zeitgenössischen Möbelhölzern. Ein Teak Esstisch überzeugt durch sein besonders natürliches Aussehen und seine Stabilität, daher eignet sich dieser Esstisch auch für Familien mit Kleinkindern.389,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist SEPA Bank Transfer?
SEPA Bank Transfer ist ein Zahlungssystem, das es ermöglicht, grenzüberschreitende Überweisungen in Euro innerhalb des SEPA-Raums durchzuführen. SEPA steht für Single Euro Payments Area und umfasst 36 europäische Länder. Bei einem SEPA Bank Transfer werden die gleichen Standards und Gebühren wie bei Inlandsüberweisungen angewendet, was die Abwicklung von Zahlungen innerhalb Europas erleichtert. Der Transfer erfolgt in der Regel innerhalb von 1-2 Werktagen, was ihn zu einer schnellen und kostengünstigen Zahlungsmethode macht. SEPA Bank Transfers sind besonders beliebt für regelmäßige Zahlungen wie Gehälter, Mietzahlungen oder Rechnungen. **
-
Was ist ein Bank Konto?
Ein Bankkonto ist ein Finanzkonto, das von einer Bank für einen Kunden geführt wird. Auf diesem Konto können Einzahlungen getätigt, Geld abgehoben und Überweisungen durchgeführt werden. Es dient dazu, Geld sicher aufzubewahren und es für verschiedene Transaktionen zu nutzen. Ein Bankkonto ermöglicht es auch, Zinsen auf das eingezahlte Geld zu verdienen und verschiedene Bankdienstleistungen in Anspruch zu nehmen. Es ist ein wichtiger Bestandteil des täglichen Finanzmanagements und der Verwaltung persönlicher oder geschäftlicher Finanzen. **
-
Warum kündigt eine Bank mein Konto?
Eine Bank könnte Ihr Konto kündigen, wenn Sie gegen die Geschäftsbedingungen verstoßen haben, beispielsweise durch unzureichende Deckung, betrügerische Aktivitäten oder wiederholte Nichteinhaltung von Vereinbarungen. Eine Bank kann auch beschließen, Konten zu kündigen, die für sie zu riskant sind oder nicht rentabel genug sind. Es ist wichtig, die Kommunikation mit Ihrer Bank aufrechtzuerhalten und sicherzustellen, dass Sie alle erforderlichen Informationen und Dokumente bereitstellen, um Probleme zu vermeiden. Wenn Ihre Bank Ihr Konto kündigt, sollten Sie sie um eine Erklärung bitten und gegebenenfalls nach Alternativen suchen. **
-
Was passiert wenn Bank Konto kündigt?
Wenn ein Bankkonto gekündigt wird, bedeutet dies in der Regel, dass alle Transaktionen und Zahlungen, die über dieses Konto abgewickelt wurden, eingestellt werden. Das Geld, das sich auf dem Konto befindet, muss auf ein anderes Konto überwiesen oder in bar abgehoben werden. Es ist wichtig, sicherzustellen, dass alle Daueraufträge und Lastschriften auf das neue Konto umgestellt werden, um keine finanziellen Probleme zu bekommen. Zudem sollte man darauf achten, dass alle persönlichen Daten und Informationen von dem gekündigten Konto gelöscht werden, um möglichen Missbrauch zu vermeiden. Es ist ratsam, sich bei der Bank über die genauen Schritte und Konsequenzen einer Kontokündigung zu informieren. **
Ähnliche Suchbegriffe für Bank-Lendra-140cm-Massivholz
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch Bank- und KapitalmarktrechtHandbuch Bank- und Kapitalmarktrecht , Besonderheit: Handbuch für die im Bank- und Kapitalmarktrecht tätigen Anwält:innen/Steuerberater:innen/ Wirtschaftsprüfer:innen/Banken NEU in der 6. Auflage: ¿ Darstellung neuer Finanzierungsformen (Crowdlending, Crowdfunding, Crowdfunding) ¿ Kryptowährung ¿ Blockchain ¿ Recht der FinTechs ¿ Regulierungsvorhaben: MiCAR, eWpG ¿ Wertpapierinstitutsgesetz (WpIG) ¿ Aktuelle Entwicklungen zum Geldwäschegesetz (GWG) sowie zum Informationsfreiheitsgesetz (IFG) , Tagfahrleuchten > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20241015, Produktform: Leinen, Redaktion: Assies, Paul H.~Beule, Dirk~Heise, Julia, Auflage: 24006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 2000, Keyword: Bankrecht; FinTech; Geldwäschegesetz; Kapitalmarktrecht; Kryptowährung; Wertpapierinstitutsgesetz, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 250, Breite: 183, Höhe: 6, Gewicht: 1960, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,249,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank Lendra 180cm Massivholz TeakStilvolle, moderne Teak Bank, passend zum Esstisch Lendra sorgt für ein gemütliches Zusammensitzen. Sitzfläche sowie Bankgestell bestehen aus massivem Teak-Holz. Die auffällige Maserung des Holzes wird besonders auf der Sitzfläche und an den massiven Beinen sichtbar: Der warme hellbraune Grundton des Holzes durchzieht eine dunkelbraune bis schwarzbraunen Zeichnung. Eine Oberflächenversiegelung mit transparentem Lack schützt die Bank bei starker Beanspruchung, vor Flecken und Feuchtigkeit und macht die Bank so zu einem pflegeleichten Begleiter. Gut zu wissen: Teak gehört zu den modernen, zeitgenössischen Möbelhölzern. Eine Teak Bank überzeugt durch ein besonders natürliches Aussehen und hohe Stabilität, daher eignet sich die Sitzbank auch besonders gut für Familien mit Kleinkindern.249,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank Lendra 200cm Massivholz TeakStilvolle, moderne Teak Bank, passend zum Esstisch Lendra sorgt für ein gemütliches Zusammensitzen. Sitzfläche sowie Bankgestell bestehen aus massivem Teak-Holz. Die auffällige Maserung des Holzes wird besonders auf der Sitzfläche und an den massiven Beinen sichtbar: Der warme hellbraune Grundton des Holzes durchzieht eine dunkelbraune bis schwarzbraunen Zeichnung. Eine Oberflächenversiegelung mit transparentem Lack schützt die Bank bei starker Beanspruchung, vor Flecken und Feuchtigkeit und macht die Bank so zu einem pflegeleichten Begleiter. Gut zu wissen: Teak gehört zu den modernen, zeitgenössischen Möbelhölzern. Eine Teak Bank überzeugt durch ein besonders natürliches Aussehen und hohe Stabilität, daher eignet sich die Sitzbank auch besonders gut für Familien mit Kleinkindern.259,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann die Bank ein Konto verweigern?
Kann die Bank ein Konto verweigern? Ja, Banken haben das Recht, die Eröffnung eines Kontos zu verweigern, wenn der Antragsteller die erforderlichen Identifikations- und Legitimationsunterlagen nicht vorlegen kann oder wenn er in der Vergangenheit negativ aufgefallen ist, z.B. durch betrügerisches Verhalten oder Geldwäsche. Darüber hinaus können Banken auch die Eröffnung eines Kontos ablehnen, wenn der Antragsteller nicht die erforderlichen Mindestanforderungen erfüllt, z.B. ein Mindestalter oder einen Wohnsitz im entsprechenden Land. Es ist wichtig zu beachten, dass Banken verpflichtet sind, die Gründe für die Ablehnung eines Kontos dem Antragsteller mitzuteilen. **
-
Wann kann die Bank Konto kündigen?
Die Bank kann ein Konto kündigen, wenn der Kontoinhaber gegen die Geschäftsbedingungen verstößt, beispielsweise durch betrügerische Aktivitäten oder Geldwäsche. Auch bei unzureichender Bonität des Kontoinhabers oder bei wiederholten Zahlungsrückständen kann die Bank das Konto kündigen. In der Regel muss die Bank dem Kontoinhaber eine angemessene Frist zur Klärung des Problems einräumen, bevor sie das Konto kündigt. Es ist wichtig, die Geschäftsbedingungen der Bank zu kennen, um mögliche Gründe für eine Kontokündigung zu vermeiden. **
-
Welche Bank gibt Konto mit Dispo?
"Welche Bank gibt Konto mit Dispo?" ist eine Frage, die sich auf die Möglichkeit bezieht, ein Bankkonto mit einem Dispositionskredit (Dispo) zu eröffnen. Ein Dispositionskredit ermöglicht es dem Kontoinhaber, sein Konto bis zu einem bestimmten Betrag zu überziehen. Nicht alle Banken bieten diese Möglichkeit an, daher ist es wichtig, gezielt nach Banken zu suchen, die Dispositionskredite anbieten. Es ist ratsam, die Konditionen und Zinssätze verschiedener Banken zu vergleichen, um das beste Angebot für ein Konto mit Dispo zu finden. Letztendlich hängt es von den individuellen Bedürfnissen und finanziellen Situationen ab, ob ein Konto mit Dispo die richtige Wahl ist. **
-
Warum kündigt die Bank mein Konto?
Die Bank könnte Ihr Konto kündigen, wenn Sie gegen die Geschäftsbedingungen verstoßen haben, beispielsweise durch unzureichende Deckung, betrügerische Aktivitäten oder wiederholte Verstöße gegen die Kontoführungsregeln. Es könnte auch sein, dass die Bank Ihr Konto aufgrund von Risikobewertungen oder regulatorischen Anforderungen schließt. Es ist wichtig, die genauen Gründe für die Kündigung mit der Bank zu klären, um Missverständnisse zu vermeiden und gegebenenfalls Maßnahmen ergreifen zu können. In einigen Fällen kann es auch möglich sein, die Kündigung rückgängig zu machen oder alternative Lösungen zu finden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.